


Autor: Krzysztof Mech
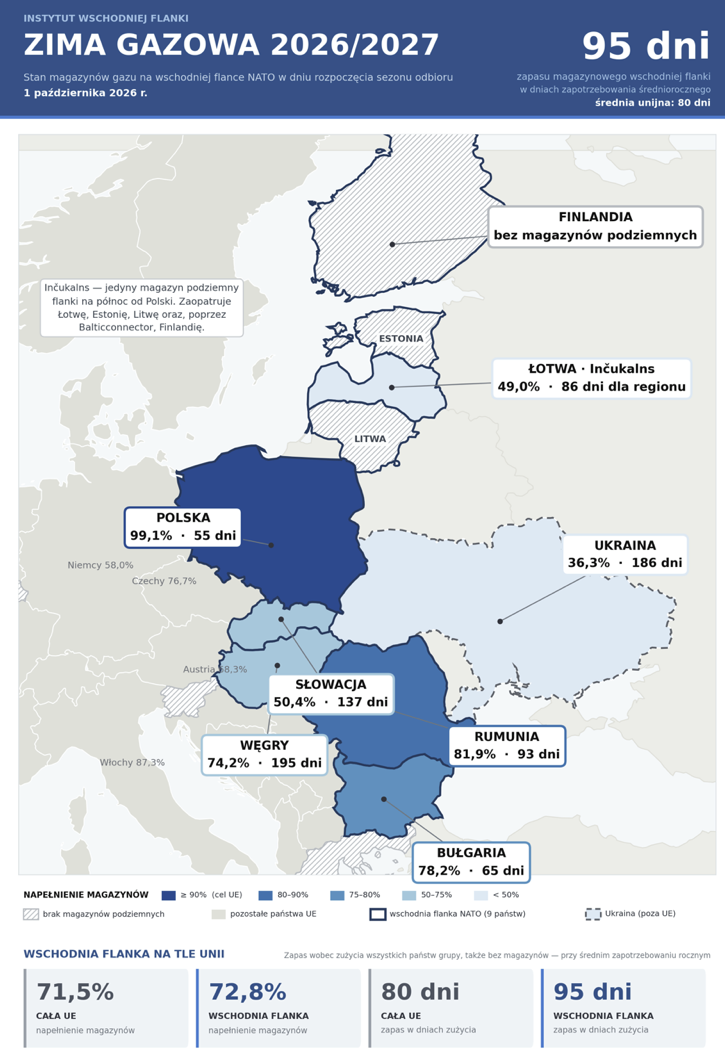
1 października rozpoczął się nowy rok gazowy w Europie. Państwa wschodniej flanki NATO weszły w początek sezonu grzewczego z zapasem odpowiadającym 95 dniom zapotrzebowania średniorocznego wobec 80 dni dla całej Unii, przy stopniu napełnienia magazynów w wysokości 72,8% wobec 71,5% dla średniej unijnej.
Istotniejszy od agregatu jest rozkład: jego północna część opiera się na jednym obiekcie magazynowym, natomiast Polska łączy najwyższe w Unii napełnienie z najkrótszym buforem czasowym zapasu wobec zapotrzebowania na wschodniej flance.
Reżim magazynowy i jego ewolucja
Obowiązek napełniania magazynów został wprowadzony rozporządzeniem (UE) 2022/1032, przyjętym w czerwcu 2022 r., kilka miesięcy po rosyjskiej inwazji na Ukrainę. Nakazywało ono osiągnięcie 80 proc. napełnienia do 1 listopada 2022 r. oraz 90 proc. do 1 listopada każdego kolejnego roku, a dodatkowo wyznaczało wiążące cele pośrednie na luty, maj, lipiec i wrzesień. Przepisy miały wygasnąć z końcem 2025 r.
Konstrukcja ta okazała się skuteczna w odbudowie zapasów i kosztowna w eksploatacji. Sztywna data powodowała, że rynek wiedział z wyprzedzeniem, iż Unia musi nabyć określony wolumen do 1 listopada niezależnie od poziomu cen.
Odpowiedzią było rozporządzenie (UE) 2025/1733, opublikowane 18 lipca 2025 r. i obowiązujące od 11 września 2025 r. Przedłużyło ono reżim magazynowy do 31 grudnia 2027 r. i poluzowało jego mechanikę.
Rozróżnienie ma znaczenie praktyczne: celem pozostaje 90 proc., zmieniła się natomiast jego egzekwowalność. Zamiast progu obowiązującego w jednej dacie obowiązuje cel z pasmem tolerancji i dwumiesięcznym oknem realizacji.
Odczyt danych z 1 października nie stanowi testu zgodności z prawem, ponieważ państwa mogą wciąż zatłaczać gaz aż do 1 grudnia. Jest natomiast dobrym obrazem gotowości regionu w momencie faktycznego rozpoczęcia sezonu grzewczego.
Wschodnia flanka na tle Unii
Na koniec doby gazowej 1 października 2026 r. w magazynach Unii Europejskiej znajdowało się 809,1 TWh gazu wobec 1131,6 TWh pojemności technicznej, co odpowiada 71,5 proc. napełnienia. Jest to poziom poniżej celu 90 proc., poniżej wartości 80 proc. wynikającej ze standardowego odstępstwa, a także poniżej granicy 75 proc. osiągalnej po decyzji Komisji.
Sześć państw flanki dysponujących magazynami podziemnymi — Polska, Rumunia, Bułgaria, Węgry, Słowacja i Łotwa — zgromadziło łącznie 150,6 TWh przy pojemności 206,7 TWh, czyli 72,8 proc. Region odpowiada za 18,3 proc. unijnej pojemności magazynowej i 18,6 proc. zgromadzonego gazu, przy udziale w zużyciu wynoszącym 15,5 proc.
Trzy państwa flanki — Finlandia, Estonia i Litwa — nie posiadają własnych magazynów podziemnych gazu ziemnego. Ich zapotrzebowanie, łącznie na poziomie ok. 41 TWh rocznie, obciąża więc zapas regionalny, nie powiększając go.
Pokrycie w dniach obliczono wobec zapotrzebowania średniorocznego, czyli zużycia rocznego podzielonego przez 365. W sezonie grzewczym zapotrzebowanie dobowe jest istotnie wyższe od średniej rocznej, a w okresach mrozów wielokrotnie wyższe. Prezentowane liczby należy zatem odczytywać jako miarę porównawczą między państwami, nie jako prognozę długości sezonu, przez który wystarczy zgromadzony wolumen.
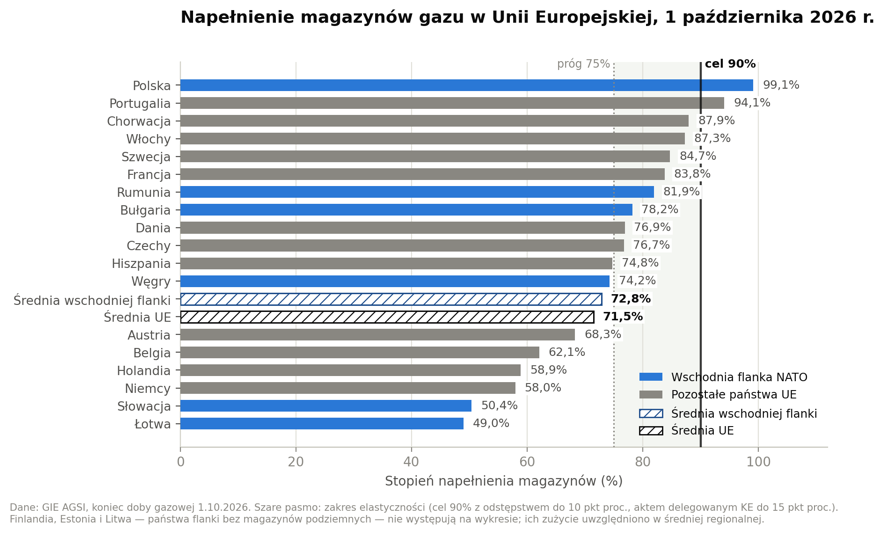
Wykres 1. Stopień napełnienia magazynów gazu w państwach UE posiadających magazyny podziemne, 1 października 2026 r., wraz ze średnią unijną i średnią wschodniej flanki. Dane: GIE AGSI.
Rozkład pozostaje silnie zróżnicowany. Najwyższy poziom wypełnienia osiągnęła Polska (99,1 proc.) i Portugalia (94,1 proc.). W paśmie 80–90 proc., mieszczącym się w granicach standardowego odstępstwa, znalazło się pięć państw, w tym Rumunia (81,9 proc.). Poniżej 75 proc., znalazło się osiem państw, wśród nich trzy należące do flanki: Węgry (74,2 proc.), Słowacja (50,4 proc.) i Łotwa (49,0 proc.). Po stronie zachodniej w tej samej grupie znajdują się Niemcy, Holandia, Belgia, Austria i Hiszpania.
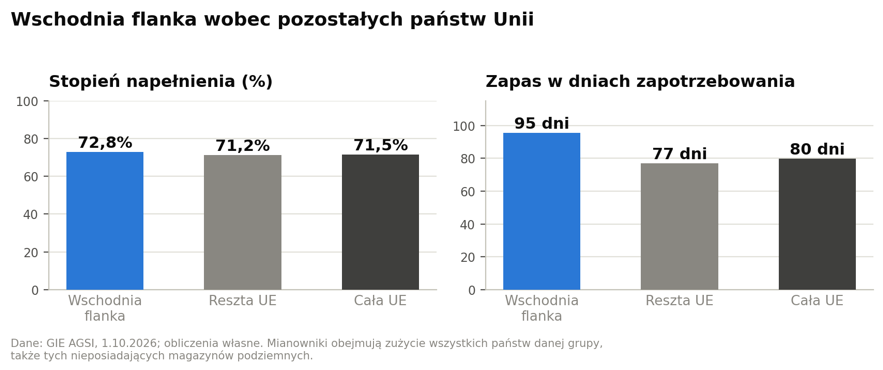
Wykres 2. Wschodnia flanka wobec pozostałych państw Unii. Mianowniki obejmują zużycie wszystkich państw danej grupy. Obliczenia własne na podstawie GIE AGSI.
W stopniu napełnienia różnica jest minimalna: 72,8 proc. we flance wobec 71,2 proc. w pozostałych państwach, Natomiast w pokryciu zapotrzebowania wynosi ona 95 wobec 77 dni (w odniesieniu do średniego dobowego zapotrzebowania). Źródłem przewagi jest relacja pojemności do popytu — region dysponuje 18,3 proc. unijnej pojemności magazynowej przy 15,5 proc. unijnego zapotrzebowania — będąca dziedzictwem jego historycznej roli w systemie tranzytowym.
Zapas w dniach: miara właściwa i jej granice
Stopień napełnienia informuje, jaka część dostępnej pojemności została wykorzystana. Nie informuje jednak, na jak długo wystarczy zgromadzony wolumen. Miarą bliższą pytaniu o bezpieczeństwo jest relacja zapasu do zapotrzebowania.
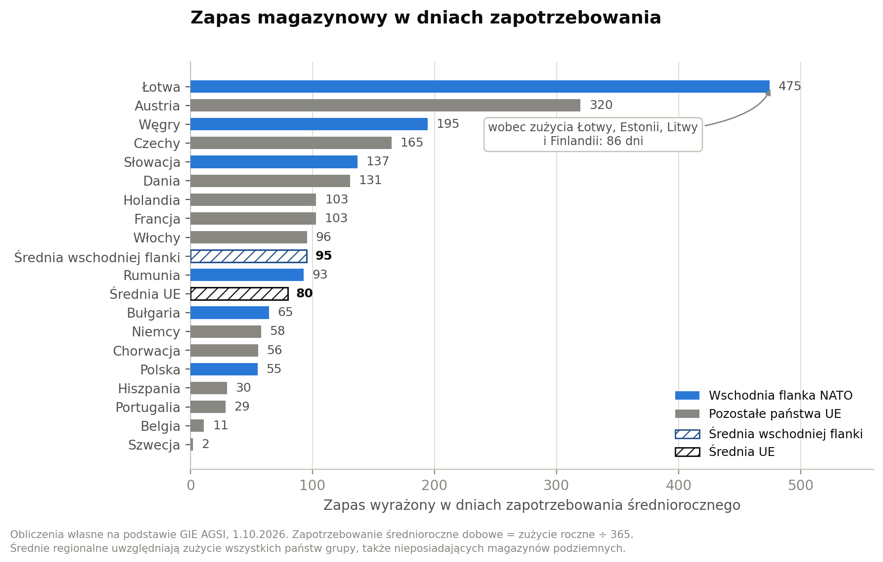
Wykres 3. Zapas magazynowy wyrażony w dniach zapotrzebowania średniorocznego. Obliczenia własne na podstawie GIE AGSI.
Polska stanowi przypadek szczególny. Mimo najwyższego w Unii napełnienia jej zapas pokrywa 55 dni zapotrzebowania — najmniej w całej flance i poniżej średniej unijnej. Przyczyną nie jest niedopełnienie magazynów, lecz ich skala: pojemność krajowych magazynów gazu jest zbyt niska w stosunku do zapotrzebowania kraju na ten surowiec. Odporność polskiego systemu opiera się zatem w dużej mierze na zdolnościach importowych — w szczególności terminalu LNG w Świnoujściu oraz gazociągu Baltic Pipe.
Odwrotnie przedstawia się sytuacja Łotwy. Napełnienie 49,0 proc. jest najniższe w regionie, lecz odpowiada 475 dniom zużycia łotewskiego. Wartość ta nie opisuje jednak żadnego realnego układu bezpieczeństwa. Magazyn Inčukalns pełni funkcję regionalną: zaopatruje Łotwę, Estonię i Litwę, a poprzez gazociąg Balticconnector również Finlandię. Odniesiony do łącznego zapotrzebowania tych czterech państw, wynoszącego 50,5 TWh rocznie, jego zapas odpowiada 86 dniom. Jest to wielkość o rząd wielkości niższa i to ona opisuje rzeczywistą sytuację regionu bałtyckiego.
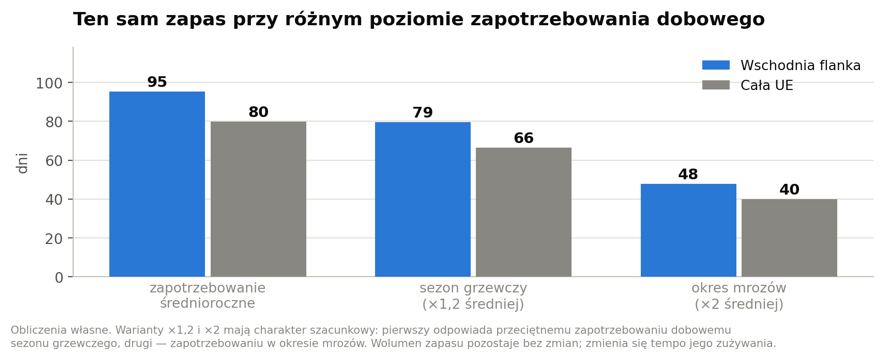
Wykres 4. Ten sam zapas przy różnym poziomie zapotrzebowania dobowego. Warianty ×1,2 i ×2 mają charakter szacunkowy. Obliczenia własne.
Przeliczenie na warunki zimowe zmienia skalę problemu, nie zmieniając relacji między regionami. Przy zapotrzebowaniu dobowym wyższym o jedną piątą od średniej rocznej — wielkości typowej dla sezonu grzewczego — zapas flanki odpowiada 79 dniom, a unijny 66 dniom. Przy zapotrzebowaniu dwukrotnie wyższym od średniej, charakterystycznym dla okresów szczytowego zapotrzebowania podczas wysokich mrozów, wartości te wynoszą odpowiednio 48 i 40 dni.
Geografia ryzyka: trzy odrębne układy ekspozycji
Agregat regionalny ukrywa to, co dla oceny bezpieczeństwa najistotniejsze. Wschodnia flanka nie stanowi jednolitego obszaru ryzyka, lecz trzy układy o odmiennej strukturze zagrożeń i odmiennych implikacjach dla planowania obronnego.
Północ: pojedynczy obiekt i infrastruktura podmorska
Łotwa, Estonia, Litwa i Finlandia korzystają z jednego magazynu podziemnego. Inčukalns jest jedynym obiektem tego typu we flance na północ od Polski; jego napełnienie wynosi 49,0 proc., co odpowiada 86 dniom łącznego zapotrzebowania tej czwórki. Zaopatrzenie Finlandii zależy ponadto od gazociągu Balticconnector, uszkodzonego w październiku 2023 r. przez kotwicę jednostki handlowej i wyłączonego z eksploatacji przez sześć miesięcy.
Incydent ten nie był odosobniony. Uszkodzenia kabli i rurociągów na Morzu Bałtyckim skłoniły NATO do uruchomienia w styczniu 2025 r. misji Baltic Sentry, dedykowanej ochronie krytycznej infrastruktury podmorskiej. Dla oceny bezpieczeństwa gazowego regionu oznacza to przesunięcie charakteru ryzyka: zagrożeniem nie jest tu poziom napełnienia, lecz fizyczna dostępność pojedynczego korytarza. Awaria lub celowe uszkodzenie jednego elementu zmienia położenie czterech państw jednocześnie.
Centrum: model odporności oparty na przepustowości
Polska reprezentuje odmienną konstrukcję bezpieczeństwa dostaw. Zapas odpowiadający 55 dniom średniorocznego zapotrzebowania jest najkrótszy we flance, a pojemność magazynowa nie pozwala go istotnie wydłużyć. Funkcję bufora pełnią tu zdolności importowe: terminal LNG w Świnoujściu, gazociąg Baltic Pipe oraz połączenia międzysystemowe z sąsiadami. Konsekwencja jest jednoznaczna — o przejściu przez sezon decyduje nie wolumen zgromadzony w magazynach, lecz ciągłość pracy kilku obiektów.
Z perspektywy planowania obronnego oznacza to, że terminal i gazociąg podmorski są pojedynczymi punktami krytycznymi systemu i powinny być traktowane jako elementy infrastruktury o szczególnym znaczeniu obronnym, a nie wyłącznie jako aktywa handlowe.
Południe: koncentracja zapasu i zależność od jednej trasy
Węgry i Słowacja dysponują łącznie 68,8 TWh gazu, co stanowi 45,7 proc. całego zapasu wschodniej flanki. Oba państwa weszły w sezon poniżej wszystkich progów regulacyjnych — Węgry z napełnieniem 74,2 proc., Słowacja z 50,4 proc. Zapas regionu jest zatem skoncentrowany w państwach o najwyższej ekspozycji na kierunek rosyjski.
Po zakończeniu tranzytu przez terytorium Ukrainy z początkiem 2025 r. oba państwa odbierają rosyjski gaz trasą TurkStream, ostatnim czynnym korytarzem rurociągowym łączącym Rosję z rynkiem unijnym. Zależność ta ma bezpośrednie przełożenie na harmonogram wygaszania importu i czyni z tych dwóch państw najbardziej wrażliwy element regionalnego bilansu.
Ukraina: największa pojemność w Europie przy najniższym napełnieniu
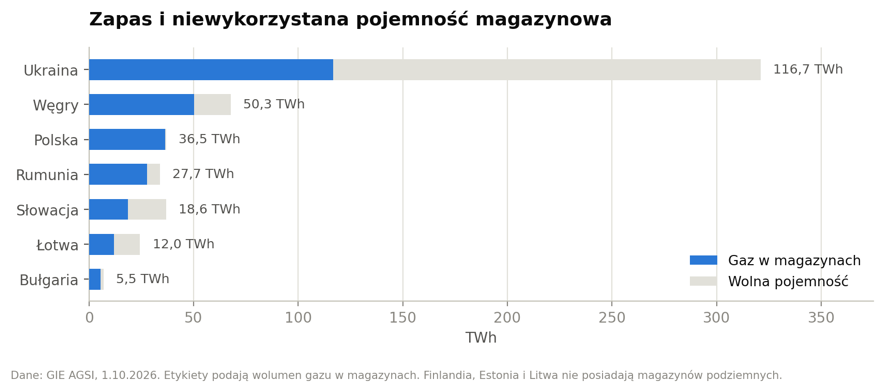
Wykres 5. Zapas i niewykorzystana pojemność magazynowa w państwach flanki posiadających magazyny oraz na Ukrainie. Dane: GIE AGSI.
Ukraina dysponuje pojemnością 321,0 TWh — półtorakrotnie przewyższającą łączną pojemność magazynową wschodniej flanki i największą w Europie. Zgromadziła w niej 116,7 TWh, czyli 36,3 proc. Jest to najniższy stopień napełnienia wśród wszystkich podmiotów ujętych w zestawieniu.
Pierwsza zima pod reżimem wygaszania importu z Rosji
Sezon 2026/2027 różni się od poprzednich tym, że obowiązuje już część unijnego zakazu importu gazu z Rosji. Zakaz dla kontraktów krótkoterminowych na LNG wszedł w życie 25 kwietnia 2026 r., a dla przesyłu rurociągowego w obrocie krótkoterminowym — 17 czerwca 2026 r. Oba terminy minęły przed rozpoczęciem sezonu.
Termin rozstrzygający przypada jednak w trakcie sezonu grzewczego. Od 1 stycznia 2027 r. zakaz obejmie również kontrakty długoterminowe na LNG. Zakaz dla długoterminowych kontraktów rurociągowych ma zacząć obowiązywać 30 września 2027 r. pod warunkiem osiągnięcia celów magazynowych, najpóźniej zaś 1 listopada 2027 r.
Zapas zgromadzony przed 1 października musi wystarczyć nie tylko na pokrycie sezonowego szczytu zapotrzebowania, lecz również na przejście przez zmianę reżimu importowego w styczniu, która zbiega się z okresem najniższych w roku stanów magazynowych.
Zestawienie danych
|
Państwo |
Gaz (TWh) |
Napeł. (%) |
Pojemność (TWh) |
Zużycie (TWh/rok) |
Zapas (dni) |
|
Polska |
36,5 |
99,1 |
36,8 |
241,5 |
55 |
|
Rumunia |
27,7 |
81,9 |
33,9 |
109,3 |
93 |
|
Bułgaria |
5,5 |
78,2 |
7,0 |
31,1 |
65 |
|
Węgry |
50,3 |
74,2 |
67,7 |
94,3 |
195 |
|
Słowacja |
18,6 |
50,4 |
36,8 |
49,5 |
137 |
|
Łotwa |
12,0 |
49,0 |
24,4 |
9,2 |
475 / 86* |
|
Finlandia |
— |
— |
— |
17,9 |
— |
|
Litwa |
— |
— |
— |
19,6 |
— |
|
Estonia |
— |
— |
— |
3,8 |
— |
|
Flanka łącznie |
150,6 |
72,8 |
206,7 |
576,0 |
95 |
|
Reszta UE |
658,6 |
71,2 |
924,9 |
3128,8 |
77 |
|
Unia Europejska |
809,1 |
71,5 |
1131,6 |
3704,8 |
80 |
|
Ukraina |
116,7 |
36,3 |
321,0 |
228,9 |
186 |
Tabela 1. Stan magazynów gazu na koniec doby gazowej 1 października 2026 r. Kolumna „zapas (dni)” to obliczenie własne: wolumen w magazynach podzielony przez średniodobowe zapotrzebowanie (zużycie roczne ÷ 365). * Dla Łotwy podano wartość wobec zużycia krajowego oraz wobec łącznego zużycia Łotwy, Estonii, Litwy i Finlandii, które obsługuje magazyn Inčukalns.
Ocena gotowości gazowej wschodniej flanki
W wymiarze wolumenowym region jest nieznacznie przygotowany lepiej niż Unia jako całość: dysponuje nieznacznie wyższym stopniem napełnienia i dłuższym buforem czasowym. Przewaga ta wynosi jednak piętnaście dni przy zapotrzebowaniu średniorocznym i kurczy się wraz ze wzrostem zapotrzebowania dobowego.
Zasadnicze ryzyko przesunęło się z pytania o wolumen zgromadzonego gazu na pytanie o trasy jego dostarczania oraz o zdolność ich obrony. W każdym z trzech opisanych wyżej układów — północnym, centralnym i południowym — czynnikiem rozstrzygającym nie jest stan magazynów, lecz dostępność pojedynczego obiektu lub korytarza.
Wnioski
- Przewaga bezpieczeństwa gazowego wschodniej flanki nad średnią unijną jest umiarkowana. Zapas regionu odpowiada 95 dniom zapotrzebowania średniorocznego wobec 80 dni dla całej Unii. Po uwzględnieniu wyższego zapotrzebowania sezonu grzewczego wartości te spadają do 79 i 66 dni.
- Północna część flanki opiera się na pojedynczym obiekcie magazynowym i pojedynczym korytarzu podmorskim. Inčukalns zaopatruje cztery państwa, a Balticconnector był już wyłączony przez sześć miesięcy po uszkodzeniu w październiku 2023 r. Uruchomienie przez NATO misji Baltic Sentry w styczniu 2025 r. potwierdza, że infrastruktura podmorska Bałtyku jest traktowana jako obszar zagrożony.
- Dla Polski bezpieczeństwo gazowe jest zagadnieniem ochrony infrastruktury, nie gromadzenia zapasu. Przy 55 dniach zapasu i pojemności niepozwalającej na jego istotne wydłużenie o przejściu przez sezon decyduje ciągłość pracy terminalu LNG i gazociągu Baltic Pipe. Oba obiekty są pojedynczymi punktami krytycznymi i powinny być szczególnie chronione.
|
Nota metodyczna i zastrzeżenia Źródłem danych magazynowych jest zestawienie GIE AGSI (Aggregated Gas Storage Inventory) według stanu na koniec doby gazowej 1 października 2026 r. Wskaźniki pokrycia w dniach, udziały regionalne i agregaty są obliczeniami własnymi; średniodobowe zapotrzebowanie przyjęto jako zużycie roczne podzielone przez 365. Do wschodniej flanki zaliczono dziewięć państw: Bułgarię, Estonię, Finlandię, Litwę, Łotwę, Polskę, Rumunię, Słowację i Węgry oraz Finlandię. Mianowniki wskaźnika pokrycia obejmują zużycie wszystkich państw danej grupy, również tych nieposiadających magazynów podziemnych. Zestawienie AGSI podaje dla Unii zużycie 3519 TWh, odpowiadające sumie osiemnastu państw z magazynami; po uzupełnieniu o pozostałe państwa członkowskie mianownik wynosi 3704,8 TWh. Zużycie państw nieujętych w AGSI — Finlandii (17,9 TWh), Estonii (3,8), Litwy (19,6), Grecji (66,2), Słowenii (9,4), Luksemburga (6,7), Malty (4,7) i Cypru (0) — przyjęto za danymi EIA za 2024 r. Warianty ×1,2 i ×2 zastosowane na wykresie 4 mają charakter szacunkowy: pierwszy odpowiada przeciętnemu zapotrzebowaniu dobowemu sezonu grzewczego, drugi — zapotrzebowaniu w okresie wysokich mrozów. Nie są to wartości pomiarowe. Faktyczny przebieg sezonu zależy od warunków termicznych oraz od wolumenu importu realizowanego w jego trakcie. |
Grafika: AI
